Mở thẻ tín dụng ngân hàng là giải pháp tài chính hiện đại giúp bạn chủ động dòng tiền và tối ưu chi phí chi tiêu trong năm 2026. Trước sự đa dạng của thị trường, khách hàng thường phân vân giữa hai lựa chọn: khối ngân hàng thương mại cổ phần trong nước và khối ngân hàng quốc tế. Bài viết từ Mothetindungnhanh.com sẽ đặt hai nhóm định chế này lên bàn cân so sánh giúp bạn dễ dàng chọn được nơi uy tín nhất.
Phân tích đặc điểm khối ngân hàng trong nước khi khách hàng mở thẻ tín dụng ngân hàng

Khối ngân hàng thương mại cổ phần nội địa luôn là sự lựa chọn quen thuộc của đông đảo người tiêu dùng khi muốn mở thẻ tín dụng ngân hàng nhờ sự linh hoạt và hiểu rõ thói quen sinh hoạt bản địa.
- Điều kiện thu nhập đầu vào được tối ưu hóa, phù hợp với nhiều nhóm khách hàng từ nhân viên văn phòng đến người làm tự do.
- Mạng lưới phòng giao dịch và điểm chấp nhận thẻ phủ rộng khắp các tỉnh thành trên toàn quốc.
- Quy trình thẩm định hồ sơ diễn ra nhanh chóng nhờ sự kết nối trực tiếp với dữ liệu định danh quốc gia eKYC.
- Nhiều chương trình ưu đãi liên kết với các thương hiệu bán lẻ, siêu thị và sàn thương mại điện tử phổ biến tại Việt Nam.
Phân tích đặc điểm khối ngân hàng quốc tế khi khách hàng mở thẻ tín dụng ngân hàng
Ở chiều ngược lại, khối ngân hàng nước ngoài lại thu hút nhóm khách hàng có phân khúc thu nhập cao hơn khi tìm kiếm giải pháp mở thẻ tín dụng ngân hàng chất lượng cao.
- Tiêu chuẩn bảo mật và quản trị rủi ro đạt chuẩn quốc tế, giúp khách hàng an tâm tuyệt đối khi giao dịch toàn cầu.
- Đặc quyền tích lũy dặm bay, sử dụng phòng chờ thương gia tại các sân bay lớn và ưu đãi dịch vụ nghỉ dưỡng cao cấp.
- Hạn mức tín dụng được cấp thưởng khá lớn, đi kèm các hạn mức giao dịch chi tiêu quốc tế linh hoạt.
- Hỗ trợ dịch vụ chăm sóc khách hàng toàn cầu 24/7 với tiêu chuẩn phục vụ chuyên nghiệp.
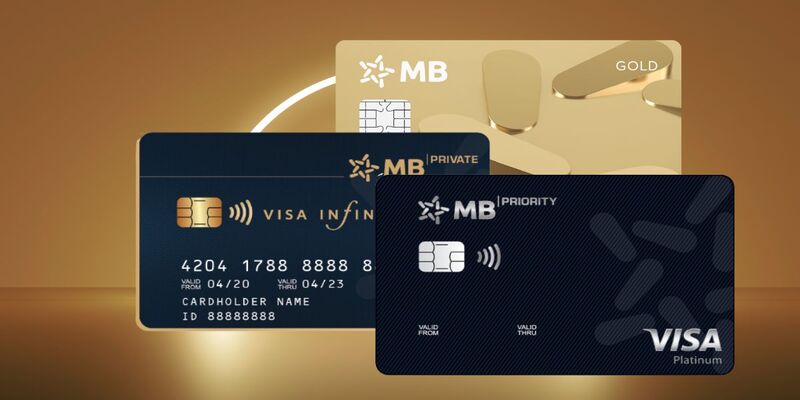
Bảng so sánh chi tiết các tiêu chí cốt lõi giữa hai nhóm định chế tài chính
Để giúp khách hàng có cái nhìn trực quan nhất trước khi quyết định mở thẻ tín dụng ngân hàng, dưới đây là bảng đối chiếu chi tiết theo từng tiêu chí cụ thể:
| Tiêu chí so sánh | Khối ngân hàng thương mại trong nước | Khối ngân hàng thương mại quốc tế |
| Yêu cầu thu nhập | Từ 4.5 – 7 triệu VNĐ/tháng | Từ 8 – 15 triệu VNĐ/tháng trở lên |
| Biểu phí thường niên | Rất cạnh tranh (nhiều dòng thẻ miễn phí) | Phù hợp với hạng thẻ (thường từ 500k – 2 triệu VNĐ) |
| Phạm vi ưu đãi chính | Mua sắm siêu thị, trang thương mại điện tử | Du lịch, vé máy bay, ẩm thực cao cấp |
| Tốc độ phê duyệt | Siêu tốc (nhiều ngân hàng duyệt online ngay) | Thẩm định kỹ lưỡng, yêu cầu hồ sơ đầy đủ |
Việc cân nhắc kỹ các thông số này sẽ giúp khách hàng xác định chính xác dòng sản phẩm phù hợp với điều kiện thực tế của bản thân.
Bí quyết lựa chọn ngân hàng phù hợp nhất với nhu cầu mở thẻ tín dụng ngân hàng
Dựa trên mục đích sử dụng thực tế và năng lực tài chính cá nhân, khách hàng có thể áp dụng các tiêu chí sau để chọn nơi mở thẻ tín dụng ngân hàng tối ưu:
- Chọn ngân hàng trong nước nếu bạn ưu tiên sự đơn giản trong thủ tục, muốn duyệt nhanh online và thường chi tiêu mua sắm sinh hoạt nội địa.
- Chọn ngân hàng quốc tế nếu bạn thường xuyên đi công tác, du lịch nước ngoài, muốn tận dụng đặc quyền tích dặm bay và ưu đãi nghỉ dưỡng.
- Đánh giá kỹ sự tiện lợi của ứng dụng ngân hàng số mà ngân hàng đó cung cấp để đảm bảo việc quản lý hạn mức và thanh toán sao kê diễn ra dễ dàng.
- Cân nhắc các chương trình hoàn tiền hoặc ưu đãi trả góp 0% lãi suất mà ngân hàng đang áp dụng cho từng dòng thẻ cụ thể.
Hướng dẫn các bước chuẩn bị hồ sơ giúp khách hàng mở thẻ tín dụng ngân hàng thành công
Dù chọn mở thẻ tín dụng ngân hàng tại khối nội hay khối ngoại, việc chuẩn bị bộ hồ sơ chuẩn chỉnh sẽ giúp hồ sơ của khách hàng được phê duyệt nhanh chóng.
- Giấy tờ định danh: Thẻ CCCD gắn chip còn hạn sử dụng, thông tin rõ ràng và trùng khớp với dữ liệu dân cư.
- Chứng minh nơi cư trú: Xóa bỏ rào cản sổ hộ khẩu nhờ đồng bộ dữ liệu cư trú trên ứng dụng VNeID.
- Chứng minh năng lực tài chính: Sao kê tài khoản nhận lương 3 tháng gần nhất hoặc hợp đồng lao động còn hiệu lực.
- Đăng ký trực tuyến: Truy cập ứng dụng của ngân hàng đã chọn, hoàn tất các bước eKYC và gửi yêu cầu mở thẻ tín dụng ngân hàng để hệ thống phê duyệt tự động.
Lời kết
Tóm lại, cả hai nhóm ngân hàng đều mang đến những giải pháp tài chính vượt trội khi khách hàng có nhu cầu mở thẻ tín dụng ngân hàng. Hãy xem xét kỹ nhu cầu chi tiêu cá nhân, khả năng đáp ứng điều kiện thu nhập để lựa chọn đúng định chế đồng hành, từ đó biến chiếc thẻ tín dụng thành công cụ hỗ trợ quản lý tài chính hiệu quả nhất.
